Autoga Sõitmine 2026: Tankla Kaardil ja Hinnavõrdlus

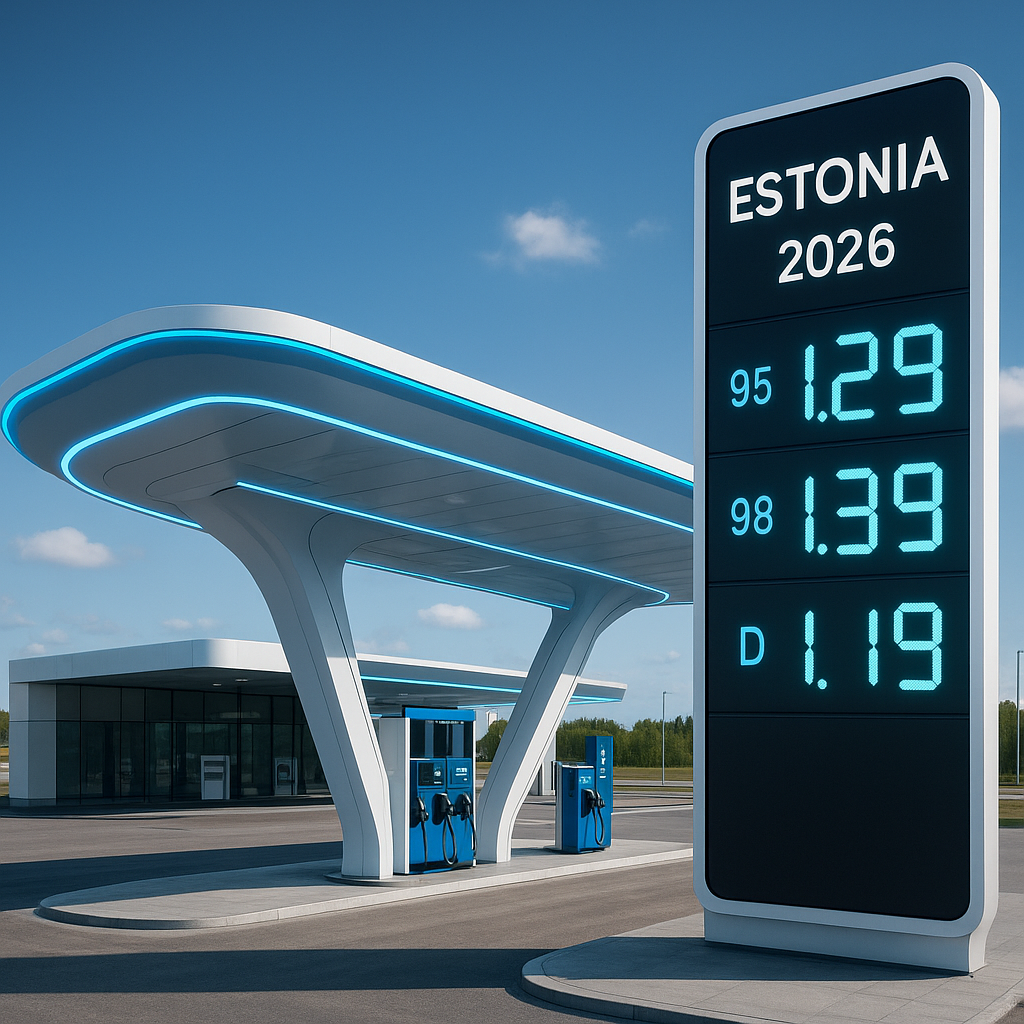
Avasta 2026. aasta autoga sõitmise tulevik Eestis, keskendudes tanklate asukohtadele ja kütuste hinnavõrdlusele. Saa teada, kuidas planeerida oma sõidud tõhusalt ja säästlikult.

2026. aastaks on autoga sõitmine Eestis omandanud täiesti uue mõõtme, tuues kaasa mitmeid muutusi seoses tanklate asukohtade ja kütusehindadega. Lisaks tehnoloogia arengule on inimesed üha teadlikumad oma valikute keskkonnamõjudest ja otsivad seetõttu säästlikumaid lahendusi. Selles artiklis uurime, kuidas leida lähim tankla, ning arutleme, kuidas kütuse hinnad on muutunud ja millised trendid võivad tulevikus avalduda.

Üks olulisemaid aspekte autoga sõitmisel on kindlasti kütus. 2026. aastal näeme suurenenud rõhku alternatiivsete kütuste kasutamisele, nagu elektri- ja biokütused. Need pole mitte ainult keskkonnasõbralikumad, vaid ka sageli taskukohasemad. Samuti on turule tulnud uuenduslikud lahendused, mis aitavad säästa aega ja raha, näiteks digitaalsed tankimisteenused ja mobiilirakendused, mis pakuvad reaalajas kütuse hinnavõrdlust erinevate tanklate vahel.

Kui sa oled elektriautode entusiast, siis tasub kindlasti külastada meie artiklit “Elektriauto Laadimine Eestis 2026“, kus tutvustame erinevaid laadimisvõimalusi nii kodus kui ka avalikus võrgus. Seal saad teada, kuidas planeerida oma sõite tõhusalt, et vältida ootamatuid seisakuid teel olles.

Traditsiooniliselt on tankla leidmine olnud tüütu ülesanne, eriti kui oled teel uues piirkonnas. 2026. aastal on see aga märkimisväärselt lihtsustunud. Kasutades erinevaid mobiilirakendusi, saad mugavalt leida lähima tankla ja võrrelda kütusehindu. Lisaks pakuvad paljud tanklad dünaamilisi soodustusi, et meelitada kliente – see võib olla eriti kasulik, kui oled oma marsruuti ette planeerinud.

Kas tead, kuidas kütusehinnad on viimastel aastatel arenenud? 2026. aastal on turul selgeid trende, millel tasub silma peal hoida. Üks selline trend on binaarsed hinnad, kus nähtavad kütusehinnad muutuvad reaalajas turuolukorra põhjal. See annab tarbijatele võimaluse säästa rohkem, kui nad teevad teadlikumaid valikuid.

Majanduslike muutuste valguses on oluline ka teada, kuidas oma rahandust paremini hallata. Kui otsid, kuidas oma raha turvaliselt paigutada, soovitame uurida meie artiklit “Tagatisfond ja Hoius“, mis pakub ülevaadet, kui turvaline on sinu raha hoiustamine Eesti pankades.

Lõpetuseks, autoga sõitmine 2026. aastal Eestis eeldab uut lähenemist, mis keskendub mitte ainult logistilistele aspektidele, vaid ka keskkonnasõbralikkuse ja kuluefektiivsuse suurendamisele. Kasutades nutikaid tööriistu ja olles teadlik kütusehindade trendidest, saad muuta oma igapäevase sõidukogemuse tõhusamaks ja meeldivamaks.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.

Allikad

Tagatisfond ja Hoius: Kui Turvaline on Sinu Raha Eesti Pankades?

Uuri, kui turvaline on raha paigutamine Eesti pankade hoiustesse. Saa teada tagatisfondi roll ja hoiuste eelised.

Kõik ettevõtjad ja eraisikud, kes oma raha hoiavad pankades, küsivad endalt tihti, kui turvaline on nende vara tegelikult. Eesti pankade hoiused on tuntud oma usaldusväärsuse poolest, kuid mis tagab selle turvalisuse ja mida peaks teadma enne raha paigutamist?

Mõistmaks hoiuste turvalisust, tuleb esmalt tutvuda tagatisfondi mõistega. Tagatisfond on mehhanism, mis kaitseb hoiustajaid pankade maksejõuetuse korral. Eestis on tagatisfond välja töötatud nii, et tagada kuni 100 000 euro ulatuses iga kliendi hoiused ühes pangas. See tähendab, et kui pank peaks sattuma raskustesse, on teatud summa ulatuses tagatud kliendi raha.

Eesti pankade hoiused pakuvad erinevaid võimalusi alates lühiajalistest kuni pikaajaliste hoiusteni. Hoiuste peamine kasu seisneb nende võimes kasvatada vara, pakkudes samas turvatunnet. Oluline on uurida hoiuste tingimusi ja võrrelda erinevaid pakkumisi, et leida parima intressiga lahendus.

Turvalisuse kõrval on oluline ka intress. Kuigi hoius on stabiilne investeering, tasub teha valikuid, mis toovad parima tulu. Selleks on mõistlik võrrelda Eestis pakutavaid hoiuste intresse ning uurida, kuidas need aja jooksul muutuvad. Stabiilsuse kõrval aitab see kindlustada ka kasumlikku tootlust.

Teine oluline aspekt, mis puudutab raha paigutamist pankadesse, on nende reputatsioon ja finantsstabiilsus. Üks viis panganduse usaldusväärsuse hindamiseks on üle vaadata nende varasemad saavutused ja klientide tagasiside. Samuti on mõistlik kursis olla Eesti Panga ja Finantsinspektsiooni hinnangutega.

Kui oled huvitatud rahastamise lisavõimalustest ettevõtetele, siis tasub tutvuda erinevate laenuvalikutega, näiteks maksehäirega laenuvõimalused, et mõista, milliseid teenuseid pank pakub probleemide ilmnemisel.

Kokkuvõtteks on Eestis hoiustatud raha kõrge usaldusväärsusega tänu tagatisfondide kaitsele ja pankade stabiilsusele. Hoiuste valimisel on alati mõistlik uurida erinevaid pakkumisi ja arvestada intresside muutustega, et teha kõige kasumlikum ja turvalisem valik. Rahvusvaheline turundus ja ettevõtete areng sõltuvad suuresti finantsotsustest, mistõttu on oluline teha teadlikke ja turvalisi samme.

Investor.ee kogemuslood

Investor.ee jagab lugusid erinevatest investoritest, kes on oma teel kogenud edu ja ebaõnnestumisi. Need lood pakuvad väärtuslikku teavet ja inspiratsiooni neile, kes soovivad finantsturul tegutseda.

Kuidas Alustada

Paljud alustavad investorid tunnevad, et investeerimine on keeruline. Siiski on mõned lihtsad sammud, mis võivad aidata alustada. Esiteks, sea selged eesmärgid. Küsi endalt, mida soovid saavutada. Kas otsid pikaajalist kasu või lühiajalisi tehinguid?

Teiseks, uuri erinevaid investeerimisvõimalusi. Olgu need aktsiad, võlakirjad või kinnisvara, igal investeeringul on oma omadused. Otsi teavet ja tutvu teiste investorite kogemustega. Kuidas teised investorid alustasid on suurepärane koht selleks.

Edukas Investeerimine

Eduka investeerimise põhjused on mitmekesised. Osa investoreid toob esile hariduse tähtsuse. Teised rõhutavad kannatlikkuse ja järjepidevuse vajadust. Investeerimine nõuab aega ja teadmisi. Samuti on oluline jälgida turu muutusi ja aktsepteerida riske.

Näiteks jagab üks investor oma kogemust aktsiaturul. Ta investeeris alguses väikesed summad. Aja jooksul õppis ta platvorme kasutama ja turu liikumist jälgima. Nüüd teenib ta passiivset sissetulekut. Temast on saanud innustav näide teistele.

Ebaõnnestumised ja Õnnestumised

Ebaõnnestumised on osa investeerimisprotsessist. Paljud investorid jagavad oma lugusid kaotustest. Näiteks üks investor investeeris suure summa kiirlaenu all. Ta ei uurinud põhjalikult laenu tingimusi. Lõpuks kaotas ta raha, sest mõõtmed ei olnud tema jaoks soodsad. Kiirlaen võib olla mugav, kuid see toob endaga ka riske.

Teine investor jagas, kuidas ta õppis oma vigadest. Ta investeeris ühte valesse ettevõttesse ja kaotas raha. See õpetas talle, et iga investeeringu puhul tuleb teha põhjalik uurimistöö. Ta on nüüd ettevaatlikum ja otsib usaldusväärsemad võimalused.

Investeerimise Plussid ja Miinused

Investeerimisel on oma eelised ja puudused. Plussideks on passiivne sissetulek ja potentsiaalne kasum. Investeerimine aitab suurendada varade mahtu ja saavutada finantsilist sõltumatust. Samuti võimaldab see raha kasvatada pika aja jooksul.

Kuid miinuste hulka kuuluvad riskid. Investeeringud võivad kaotada väärtust. Samuti on võimalik, et investeering ei too oodatud tootlust. Selleks, et vähendada kaotuste riski, on oluline hajutada oma investeeringud erinevatesse valdkondadesse.

Järeldus

Investor.ee kogemuslood pakuvad väärtuslikku teavet nii algajatele kui ka kogenud investoritele. Need lood aitavad mõista, milliseid samme on vaja edu saavutamiseks. Oluline on õppida teistelt ning jagada enda kogemusi. Investeerimine on pidev õppimise protsess ning jagatud teadmised võivad aidata vältida vigu.

Viimaseks, pidage meeles, et investeerimisvalikute tegemisel tuleb olla ettevaatlik. Uurige hoolikalt, ärge kiirustage otsustega ja olge valmis õppima. Alustage oma teekonda investeerimisse ning avastage võimalused. Olgu teie teekond edukas!

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.
Allikad

Euribor.eu kodulaen

Kodulaen on oluline finantsotsus. See aitab inimestel osta oma kodu. Kodulaenu intressimäärad on sageli seotud Euriboriga. Euribor (Euro Interbank Offered Rate) on eurodes laenatud raha intressimäär. See mõjutab kodulaenu intressimäära.

Kuidas Euribor töötab?

Euribor on igapäevane määr, mille Euroopa pangad omavahel kokku lepivad. See määr muutub igapäevaselt vastavalt turuolukorrale. Kui Euribor tõuseb, siis võivad ka kodulaenu intressimäärad tõusta. Kui Euribor langeb, siis võivad laenu intressid langeda.

Euribor.eu ja kodulaenud

Euribor.eu on veebileht, kus saad jälgida Euribori muutusi. See pakub teavet Euribori kohta ja aitab sul mõista, kuidas see mõjutab kodulaenu. Soovitatav on tutvuda Euribor.eu lehega, et olla kursis intressimäärade arenguga. Kuidas euribor mõjutab kodulaenu on oluline teema, kuna see aitab sul planeerida rahaasju.

Kodulaenu plussid ja miinused

Plussid

  1. Juhtimine: Kodulaen võimaldab sul osta oma kodu. See annab kindlustunde, et sul on oma ruum.
  2. Pikaajaline investment: Kodu on pikaajaline investeering. Aja jooksul võib teie kinnisvara väärtus tõusta.
  3. Maksusoodustused: Mõnes riigis on kodulaenud maksusoodustustega. See võib vähendada sinu maksukohustusi.

Miinused

  1. Intressimäärad: Kodulaenu intressimäärad võivad olla kõrged, eriti kui Euribor tõuseb.
  2. Pikaajaline kohustus: Kodulaen on pikaajaline kohustus. Pead olema kindel, et saad seda tagasi maksta.
  3. Hinnad ja hirmud: Kinnisvara hinnad võivad langeda. See võib muuta kodulaenu maksmise keeruliseks.

Näiteid euriborist ja kodulaenudest

Oletame, et oled võtnud 100,000 euro suuruse kodulaenu, mille intressimäär on seotud Euriboriga. Kui Euribor on 0,5%, on su intress 3%. Laenu igakuine makse on 470 eurot. Kui Euribor tõuseb 1%-ni, siis intress tõuseb 3,5%-ni, ja su igakuine makse suureneb 490 euroni. See näitab, kuidas Euribor mõjutab kodulaenu makseid.

Kokkuvõte

Euribor on tähtis näitaja, kui räägime kodulaenudest. See mõjutab intressimäärasid ja seeläbi ka sinu igakuiseid makseid. On oluline olla teadlik Euribori muutustest. Koduleht Euribor.eu aitab sul jääda kursis. Kodulaen on suur ja pikaajaline otsus, seega tasub enne laenu võtmist hoolikalt kaaluda kõiki võimalusi.

Loe rohkem Euribori ja selle mõjust laenudele siit: Euribor – mis see on ja kuidas see mõjutab teie finantse.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.
Allikad

Euribor.ee graafikud

Euribor.ee pakub väärtuslikku teavet euribori intressimäärade kohta. Graafikud aitavad mõista intresside liikumist ning nende mõju laenudele ja säästudetele. See artikkel selgitab graafikute tähendust ja lugemist.

Mis on Euribor?

Euribor (Euro Interbank Offered Rate) on intressimäär, mida pangad rakendavad üksteisele laenude andmisel. See määr mõjutab laenude ja hoiuste intressi, seega on oluline selle muutusi jälgida. Euribor.ee lehelt leiate ajakohased ja ajaloolised andmed euribori kohta.

Rikkalikud Graafikud

Euribor.ee lehattan graafikud on selged ja kasutajasõbralikud. Need graafikud näitavad euribori 1, 3, 6 ja 12 kuu määrade arengut. Graafikute lugemine on lihtne. Horisontaalne telg näitab aega, samas kui vertikaalne telg esindab intressimäära.

Miks Graafikuid Vaadata?

Graafikute jälgimine aitab aru saada intresside suundumustest. Näiteks, kui graafik näitab, et intressimäär tõuseb, võib see tähendada, et laenud muutuvad kallimaks. Vastupidi, kui määr langeb, on laenud odavamad.

Kuidas Lugeda Graafikuid

Külastades Euribor.ee, leiate tootlikke graafikuid. Keskenduge graafiku punkti asukohale ja selle muutustele. Vaadake, kas suund liigub üles või alla. See näitab, kas euribori määr tõuseb või langeb.

Lisaks, jälgige ajavahemikku. Eri ajaperioodid (1 kuu, 3 kuud jne) annavad teile erinevat teavet intresside tuleviku kohta.

Plussid ja Miinused

Plussid

  • Selgus: Graafikud on visuaalselt arusaadavad.
  • Ajakohasus: Informatsioon on regulaarne ja täpne.
  • Mugavus: Utilliteet on kerge, ilma keeruliste selgitusteta.

Miinused

  • Üksik info: Graafikud näitavad ainult euribori, mitte seotud kulusid.
  • Puudub põhjalik analüüs: Graafikud ei seleta, miks intressimäärad muutuvad.

Näiteid Praktikas

Eestis laenavad inimesed sageli raha euribori alusel. Kui euribori määr tõuseb, siis näiteks kodulaenud kallinevad. Samuti on olemas lühiajalised laenud, mille intress sõltub euribori muutustest. Näiteks, Kuidas euribor mõjutab finantse aitab mõista, kuidas need määrad aitavad või takistavad laenuvõtjat.

Kokkuvõte

Euribor.ee graafikud on väärtuslikud tööriistad euribori jälgimiseks. Need annavad selget ja arusaadavat teavet intressimäärade kohta. Graafikute lugemine on lihtne ning aitab laenuvõtjatel teha informeeritud otsuseid. Teades euribori arengut, oskavad inimesed paremini planeerida oma rahandust.

Rohkem teavet euribori ja selle mõju kohta leiate ka Delfi artiklist Kiirlaen.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.
Allikad

Kiirlaenude võrdlus

Kiirlaenud on finantsvahend, mis aitavad lahendada ajutisi rahalisi probleeme. Nende pakkujaid on palju ja tingimused võivad märkimisväärselt erineda. Seetõttu on oluline teha asjakohane kiirlaenude võrdlus enne otsuse langetamist.

Kiirlaenude põhiolemus

Kiirlaenud on lühiajalised laenud, mida saab kiiresti taotleda. Need laenud on sageli kõrgema intressimääraga kui teised laenutüübid. Tavaliselt on neid lihtne taotleda. Mõnikord saab laenutaotluse esitada isegi oma telefonist. Lisaks on kiirlaenud populaarsed neile, kes vajavad kiiret rahastamist, mille taotlemine pankadest võib võtta rohkem aega.

Kuidas valida sobivat laenu

Kiirlaenude hulgas valiku tegemisel on oluline nende võrdlemine. See aitab teil leida kõige sobivamad tingimused. Kuidas valida sobivat laenu saate teada, mida silmas pidada. Võrdle laenuandjate tingimusi, mõistke laenukulusid ja arvestage laenu tagasimaksegraafikut.

Tasub meeles pidada, et kiirlaenu ei tohiks kasutada pikaajalise finantseerimise asendajana. Seda tuleks vaadata pigem ajutise lahendusena, mis aitab teil rahalisi raskusi ületada.

Kiirlaenude võrdlemine

Kiirlaenu puhul tasub mõelda sellele, kui palju te lõpuks tagasi maksate. Võrrelge laenude intressimäärasid ja lepingutasusid. Mõelge ka sellele, milliseid tagatisi laenuandjad nõuavad. Lisaks tuleks vaadata, millised on karistused hilinenud maksete korral ja kas laenu saab ennetähtaegselt tagasi maksta ilma lisatasudeta.

On oluline mõista ka kiirlaenu tingimusi. Tehke kindlaks, et teil oleksid vajalikud dokumendid ja et te saaksite hakkama laenu tagasimaksuga.

Kiirlaenud võivad põhjustada probleeme juhul, kui neid ei kasutata mõistlikult. Seetõttu on oluline teha laenuotsust hoolikalt. Vajaliku info saamiseks võib tutvuda ka kirjutisega kiirlaenu kohta.

Kokkuvõtlikult

Kiirlaenud võivad olla abiks ajutiste rahaliste probleemide lahendamisel. Nende kasulikkuse otsustamisel tuleks kaaluda nende kulukust, pakutavaid tingimusi ning kindlasti võimalikke raskuseid laenu tagasimaksmisel. Kiirlaenu võtmisel on oluline võrdlus, et leida endale kõige sobivam pakkumine. Selleks tuleks hoolikalt läbi lugeda laenulepingu tingimused ja vajadusel konsulteerida finantsnõustajaga.

Selleks, et mõista, kuidas Euribor mõjutab teie finantse, võib samuti kasulik olla sellest teadlik olla, kuna see võib kiirlaenu võtmisel mängida olulist rolli. Kiirlaenude võrdlus aitab hoida finantse kontrolli all ja vältida ebameeldivaid üllatusi.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.
Allikad

Krüptoraha ja seadused

Krüptoraha olemus ja mõju

Krüptoraha on digitaalne või virtuaalne valuuta, mis kasutab krüptograafiat turvalisuse tagamiseks. Selle populaarsus on viimastel aastatel oluliselt kasvanud, tekitades seeläbi uusi väljakutseid õiguslikule regulatsioonile.

Peamine probleem seisneb krüptoraha oma olemuses. See on dezentraliseeritud ega ole seotud ühegi konkreetse riigi või valitsusega. Seetõttu pole otsest juhtorganit, kes krüptoraha üle otsustaks. See on loonud uue piiripealse ala, mida on vaja seaduslikult reguleerida.

Eestis kehtivad seadused krüptoraha osas

Eestis kehtib rahapesu ja terrorismi rahastamise tõkestamise seadus, mis hõlmab ka krüptorahaga seotud tegevusi. Allub see seadusele, kes pakub teenust virtuaalraha vahetamiseks rahaks või teiseks virtuaalrahaks või osutab rahakotti teenust. Selle seadusega püütakse vähendada riski, et krüptorahat kasutatakse ebaseaduslike tegevuste rahastamiseks.

Kuid seadus ei anna selgeid vastuseid paljudele krüptorahaga seotud küsimustele. Seega ütleb seadus krüpto kohta ainult seda, et see vajab rohkem järelevalvet ja regulatsiooni. Seetõttu on oluline olla kursis uute seadusandlike muutustega selles valdkonnas. Täpsema info saamiseks, Mida seadus krüpto kohta ütleb, saab lugeda lähemalt.

Krüptoraha ja seaduste suund mujal maailmas

Krüptoraha seaduslikkus on riigiti väga erinev. Mõned riigid, nagu Jaapan, on sellele väga positiivselt suhtunud ja kehtestanud konkreetseid regulatsioone. Teised, nagu Hiina, on krüptoraha kasutamise hoopis keelanud.

USA-s on krüptoraha reguleerimine samuti keeruline. Mitmed osariigid on välja töötanud oma reeglistiku ja muudavad seda pidevalt.

Krüptoraha õiguslik seisund on Euroopa Liidus samuti eripärane. Üldiselt on krüptoraha EL-i liikmesriikides seaduslik, kuid reguleerimine ei ole piisavalt konkreetne. Euroopa Keskpank on väljendanud muret krüptoraha möödapääsmatusega seotud riskide suhtes.

Seega, krüptoraha reguleerimise osas puudub ühtne globaalne konsensus. Krüptoraha seadused erinevad riigiti suuresti ja teemaga seoses leidub palju segadust ja lahknevusi.

Krüptorahade tulevik

Krüptoraha tulevik tekitab palju spekulatsioone. Sellest hoolimata usuvad paljud eksperdid, et krüptoraha jääb alles ning kujunes selle kasutamine üha keskselt osaks meie igapäevaelust. Seetõttu on oodata ka seadusandlike muutuste hoogustumist.

Õiguslik reguleerimine on krüptorahade suhtes hädavajalik. See aitab tagada tarbijate ja investorite kaitse, samuti aitab vältida krüptoraha kasutamist ebaseaduslikeks tegevusteks.

Lõppkokkuvõttes on krüptoraha ja seaduste kombinatsioon keeruline teema, mis on täis vastuolusid. Just sellepärast on oluline olla kursis uusimate krüptoraha regulatsioonidega ja püüda mõista krüptoraha kasvava mõju ulatust ühiskonnas. Täpsem info seaduse kohta on kasulik ka uurida, mida Euribor tähendab või tutvuda kiirlaenu pakkumistega Eestis.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.
Allikad

Lihtsalt rahast eelarve koostamine

Rahamineerimine võib olla elu oluline osa, mida mõnikord pinnapealselt vaadeldakse. Tuleks keskenduda rohkematele detailidele, et paremini mõista, kui nõustume, et raha on saavutuste mõõdupuu. Eelarve koostamine on paljudele inimestele hirmutav ülesanne. Aga, koduse eelarve tegemine on protsess, mis annab sulle täieliku kontrolli oma raha üle.

Mis On Eelarve

Eelarve on plaan, mille abil saad sa kontrollida oma raha kulutamist. See määratleb teie tulud ja kulud ning aitab sul planeerida, kuhu raha peaks minema. Eelarve koostamine aitab sul raha säästa, vältida võlgu ja saavutada oma finantseesmärke.

Eelarve Koostamise Sammud

Eelarve koostamine võib tunduda alguses keeruline, kuid järgmised lihtsad sammud teevad protsessi lihtsamaks.

  1. Arvuta välja oma sissetulek: Eelarve koostamise esimene samm on määrata kindlaks oma sissetulekud. Lisa kõik oma sissetuleku allikad ja tee kindlaks, kui palju raha sul iga kuu on.

  2. Arvuta välja oma kulud: See hõlmab kõike, alates söögist ja transpordist kuni meelelahutuseni. Võta aega, et teada saada, kus teie raha iga kuu läheb.

  3. Loo eelarve: Kunagi oma tulud ja kulud kindlaks teinud, loo eelarve. See tähendab, et pead määrama kindlaks, kui palju raha eeldad iga kuu kulutavat.

  4. Jälgi oma kulutusi: Pidev eelarve jälgimine aitab sul tagada, et sa ei kulu liiga palju raha. See on ka hea viis vaadata, kus saad kokku hoida.

Kasu Ja Hoiatused

Rahateadlikkuse suurendamine aitab sul saada paremat ülevaadet oma rahalisest olukorrast. Eelarve loomine annab sulle võimaluse mõista paremini, kuhu sinu raha läheb ja kuidas saad seda protsessi juhtida. Kuid hoiame eemal laenuriskidest ja püüame vältida kiirlaene.

Samuti peaksid olema teadlik, et eelarve loomine nõuab aega ja pühendumust. Kuid ärge heituge, kui teie esialgne eelarve ei tööta täiuslikult. Oluline on, et olete alustanud ja olete valmis tegema vajalikke kohandusi.

Kokkuvõte

Rahasaladuste paljastamiseks on oluline planeerida ja jääda oma eelarve juurde. Euribor ja selle mõjud võivad inimesi segadusse ajada, kuid eelarve loomise põhimõtted jäävad samaks, olenemata majanduslikust kliimast. Eelarve loomine oma raha üle kontrolli omamiseks ei pea olema hirmutav. Alustage lihtsalt, mõistke oma sissetulekuid ja kulutusi ning tehke plaan, mis aitab teil oma finantsilisi eesmärke saavutada.

Finantsalane märkus (seisuga 16.10.2026): see artikkel on üldine teave, mitte finants-, investeerimis-, raamatupidamis-, laenu- ega maksunõuanne. Reeglid, määrad ja tingimused muutuvad; kontrolli alati ametlikku allikat ja vajadusel küsi sõltumatult nõustajalt.
Allikad

Rahateebraha võimalused

Rahateebraha.ee asutab uue taseme rahahalduse vallas, kus rõhk on terviklikul arengul. Kuidas raha kasvatada on oluline küsimus, millele Rahateebraha püüab anda otsekohese ja tõhusa vastuse.

Mõistlikud strateegiad tänapäeva majanduskeskkonnas

Tänapäeva majanduses on lihtsalt raha hoidmine pangas sageli ebapiisav võimalusrahale väärtuse loomiseks. Rahateebraha pakub juurdepääsu hästi läbimõeldud investeerimisvõimalustele, mis aitavad raha kasvatada.

Rahateebraha pakub hästi struktureeritud ja lihtsasti mõistetavat lähenemist, mida igaüks saab järgida. Strateegiad on loodud pikaajalise visiooni alusel, näidates selgelt, kuidas erinevad investeerimisvõimalused toimivad erinevates turutingimustes.

Kiirlaenudega seotud riskide mõistmine

Sõltumata teie rahalisest olukorrast, võib mõnikord tekkida vajadus kiirlaenu järele. Küsimus ei ole selles, kas kiirlaenu võtta, vaid kuidas seda mõistlikult ja vastutustundlikult teha. Loe lähemalt kiirlaenudest Delfi artiklis.

See hõlmab korrektset teadlikkust kiirlaenudega seotud riskidest ja nende olulisuse mõistmist. Rahateebraha teeb selle lihtsaks, pakkudes teadmisi ja nõuandeid nende rahaliste vahendite mõistlikuks haldamiseks.

Mõistmine, mis on Euribor ja kuidas see mõjutab teie rahandust

Mõistmine, kuidas rahandusega seotud mõõdikud nagu Euribor toimivad, on oluline osa laenu haldamisel ja investeeringute hindamisel. Uuri lähemalt, mis on Euribor ja kuidas see mõjutab sinu finantse Delfi artiklis.

Rahateebraha pakub vajalikke ressursse ja tööriistu nende mõõdikute mõistmiseks ning jagab praktilisi nõuandeid nende abil teie rahanduse paranemiseks.

Kõik vajalik käeulatuses

Tõhus raha kasvamine ei tähenda ainult konkreetsed investeerimisvõimalused. See hõlmab terviklikku lähenemist, mis ühendab raha haldamise, investeerimise ja finantsalase kirjaoskuse. Rahateebraha võimaldab seda, pakkudes igaühele hõlpsasti kasutatavaid rakendusi ja tööriistu.

Rahateebraha võimalused pakuvad tõhusaid viise raha kasvatamiseks, mis on loogilised, arusaadavad ja läbipaistvad. Selle lähenemisviisiga saame aidata teil mõista, kuidas oma raha kõige paremini kasutada.

Krediidikonto praktilised sammud

Krediidikonto avamine võib esmapilgul tunduda keerulise protsessina, kuid hoolika planeerimise ja järjepidevusega saab see lihtsaks muuta. Krediidikonto on finantsteenuse tüüp, mis pakub klientidele paindlikkust ja võimekust oma finantse hallata. Selgitame alljärgnevalt sammu-sammult kuidas krediidikontot avada.

1. samm: Hindamine

Enne krediidikonto avamist tuleb läbi viia põhjalik finantsanalüüs. See hõlmab oma sissetulekute, väljaminekute ja kohustuste hindamist ning võimekust krediidikohustusi täita.

2. samm: Valige sobiv laenuandja

Pärast olukorra hindamist tuleb valida sobiv laenuandja. Seda saab teha, uurides erinevaid pakkumisi ja võrreldes intressimäärasid ning laenutingimusi. Eri laenuandjate tüüpilised laenutingimused võivad olla leitavad mitmetes allikates, näiteks siin ja siin.

3. samm: Krediidikonto avamine

Krediidikonto avamiseks tuleb täita lahkuvatav krediidikonto taotlus. See on dokument, kus laenuvõtja esitab vajalikud isikuandmed, finantsinfo ja laenutingimuste nõuded.

4. samm: Ootamine ja vastuvõtmine

Pärast taotluse esitamist võtab laenuandja aega selle läbivaatamiseks ja otsuse tegemiseks. Kui taotlus on heaks kiidetud, saab klient krediidikonto avada.

Praktiline juhend, kuidas krediidikontot avada, aitab kõigile, kes soovivad oma finantsasju paremini korraldada. Enne lepingu allkirjastamist peaks klient kasutama kõiki võimalikke ressursse, et olla kindel, et krediitkonto vastab tema vajadustele ja võimalustele. Peale selle, ärge unustage, et laenuandja valimine on sama oluline kui laenu enda arukas kasutamine.

Lõppude lõpuks, krediidikonto avamine on protsess, mis nõuab natuke ettevalmistust, kuid selle tulemuseks on paindlik finantsinstrument, mis võib aidata teie elu lihtsamaks muuta ja paremini hallata oma finantse.